Domain rauchschutztür.de kaufen?
Wir ziehen mit dem Projekt
rauchschutztür.de um.
Sind Sie am Kauf der Domain
rauchschutztür.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rauchschutztür.de kaufen?
Sind Kursgewinne Kapitalerträge?
Sind Kursgewinne Kapitalerträge? Diese Frage hängt von der Definition von Kapitalerträgen ab. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt, beispielsweise einer Aktie oder eines Investmentfonds. In einigen Ländern gelten Kursgewinne als Kapitalerträge und unterliegen daher der Kapitalertragssteuer. In anderen Ländern werden Kursgewinne möglicherweise anders behandelt, je nachdem, ob sie als kurzfristige oder langfristige Kapitalgewinne betrachtet werden. Letztendlich hängt die Einordnung von Kursgewinnen als Kapitalerträge von den steuerlichen Gesetzen des jeweiligen Landes ab. **
Sind mieten Kapitalerträge?
Sind Mieten Kapitalerträge? Diese Frage hängt davon ab, wie man Kapitalerträge definiert. Mieten können als regelmäßige Einnahmen aus Vermietung von Immobilien betrachtet werden, was sie zu einer Form von passivem Einkommen macht. Kapitalerträge beziehen sich jedoch oft auf Gewinne aus Investitionen wie Aktien oder Anleihen. Mieten sind eher mit Einkommen aus Immobilienvermietung verbunden, während Kapitalerträge breiter gefasst sind und verschiedene Formen von Investitionen umfassen. Letztendlich kann man argumentieren, dass Mieten eine Art von Kapitalerträgen sind, aber sie sind spezifischer auf Einnahmen aus Immobilienvermietung bezogen. **


Ähnliche Suchbegriffe für Kapitalerträge
Top-Angebote
Produkte zum Begriff Kapitalerträge:
-
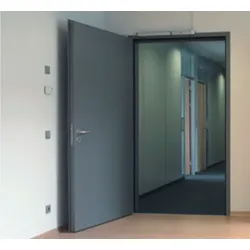
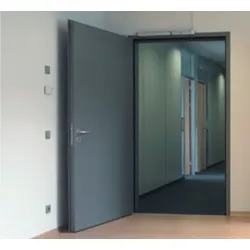
Hörmann T90-1 H16 RC3 einflügelige Feuerschutztür/Sicherheitstür, versch. Größen wählbarHörmann T90-1 H16 RC3 einflügelige Feuerschutztür/Sicherheitstürinkl. Gleitschienen-Obentürschließer HDC 35Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechtsTürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,5 mm 3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz oder Dickfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert) mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager ObentürschließerIst bei Zargen für Ständerwerk vorgeschrieben. Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Verglasung Türabschlüsse unten- Alu-Abschlussprofil, ca. 5 mm hoch, 40 dB (3-seitig gefälzt)- absenkbarer Bodendichtung, barrierefrei, 38 dB (3-seitig gefälzt)- Anschlagschiene mit Dichtung, ca. 20 mm hohe Schwelle, 43 dB (nicht für Rauchschutztüren) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3432,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wieneke, Bert: Brandschutz und Evakuierung in Wohn- und PflegeeinrichtungenBrandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen , Menschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert Ihnen die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmaßnahmen. Er hilft Ihnen so dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können Sie spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermeiden. Das Buch liefert Ihnen Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt Sie damit nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschließenden Schulung von Betreibern und Personal. Aus dem Inhalt: ¿ Bauen für eine alternde und inklusive Gesellschaft ¿ Rechtliche Rahmenbedingungen und Abgrenzung ¿ Bauliche Konzeption ¿ Anlagen- und Sicherheitstechnik ¿ Einrichtungen für die Feuerwehr ¿ Organisatorischer Brandschutz und Betreiberverantwortung: Räumungs- und Evakuierungskonzepte ¿ Brandschutzmaßnahmen im Detail ¿ Praxisbeispiele ¿ Anhang inkl. Arbeitshilfen und Checklisten , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20221209, Produktform: Leinen, Autoren: Wieneke, Bert, Seitenzahl/Blattzahl: 185, Abbildungen: 186 farbige Abbildungen und 7 Karten/Tabellen, Keyword: Architektur; Barrierefrei; Barrierefreies Bauen; Barrierefreiheit; Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Evakuierung; Planung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Recht, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Planungsrecht, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 17, Gewicht: 889, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2827714, Ist ein Teil von EAN: 9783481043872 9783481043872, eBook EAN: 9783481043865, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hörmann T90-1 H16 RC4 einflügelige Feuerschutztür/Sicherheitstür, versch. Größen wählbarHörmann T90-1 H16 RC4 einflügelige Feuerschutztür/Sicherheitstürinkl. Gleitschienen-Obentürschließer HDC 35Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechtsTürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,5 mm3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz oder Dickfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert) mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager ObentürschließerIst bei Zargen für Ständerwerk vorgeschrieben. Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Verglasung Türabschlüsse unten- Alu-Abschlussprofil, ca. 5 mm hoch, 40 dB (3-seitig gefälzt)- absenkbarer Bodendichtung, barrierefrei, 38 dB (3-seitig gefälzt)- Anschlagschiene mit Dichtung, ca. 20 mm hohe Schwelle, 43 dB (nicht für Rauchschutztüren) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4516,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann T90-1 H16 RC2 einflügelige Feuerschutztür/Sicherheitstür, versch. Größen wählbarHörmann T90-1 H16 RC2 einflügelige Feuerschutztür/Sicherheitstürinkl. ObentürschließerEinbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechtsTürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,0 mm 3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz oder Dickfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert) mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager ObentürschließerIst bei Zargen für Ständerwerk vorgeschrieben. Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Verglasung Türabschlüsse unten- Alu-Abschlussprofil, ca. 5 mm hoch, 40 dB (3-seitig gefälzt)- absenkbarer Bodendichtung, barrierefrei, 38 dB (3-seitig gefälzt)- Anschlagschiene mit Dichtung, ca. 20 mm hohe Schwelle, 43 dB (nicht für Rauchschutztüren) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1882,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Sind Dividenden Kapitalerträge?
Sind Dividenden Kapitalerträge? Diese Frage ist nicht ganz einfach zu beantworten, da Dividenden tatsächlich eine Form von Kapitalerträgen sind. Sie werden von Unternehmen an ihre Aktionäre ausgeschüttet und stellen somit einen Ertrag aus Kapitalanlagen dar. Allerdings gibt es auch andere Formen von Kapitalerträgen, wie Zinsen aus Anleihen oder Kursgewinne aus dem Verkauf von Aktien. Letztendlich kann man also sagen, dass Dividenden eine spezifische Art von Kapitalerträgen sind, die durch die Beteiligung an einem Unternehmen erzielt werden. **
-
Sind Kapitalerträge Krankenversicherungspflichtig?
Sind Kapitalerträge Krankenversicherungspflichtig? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen sind grundsätzlich nicht direkt krankenversicherungspflichtig, da sie nicht als Einkommen aus nichtselbstständiger Arbeit gelten. Allerdings können Kapitalerträge zur Berechnung des Krankenversicherungsbeitrags herangezogen werden, wenn sie zusammen mit anderen Einkünften die Beitragsbemessungsgrenze überschreiten. In diesem Fall müssen auch Kapitalerträge in die Beitragsberechnung einbezogen werden. Es ist daher ratsam, sich bei der Krankenkasse oder einem Steuerberater über die genauen Regelungen und Auswirkungen von Kapitalerträgen auf die Krankenversicherung zu informieren. **
-
Wo sind Kapitalerträge steuerfrei?
Kapitalerträge sind in Deutschland steuerfrei, wenn sie unter dem jährlichen Freibetrag von 801 Euro (für Singles) bzw. 1.602 Euro (für Verheiratete) liegen. Zudem sind Kapitalerträge steuerfrei, wenn sie aus bestimmten steuerbegünstigten Anlagen wie zum Beispiel dem Investment in Aktien oder Investmentfonds stammen. In einigen Ländern wie beispielsweise der Schweiz oder Luxemburg können Kapitalerträge ebenfalls steuerfrei sein, je nach den dort geltenden Steuergesetzen. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land zu informieren, in dem die Kapitalerträge erzielt werden, um Steuern korrekt zu deklarieren. **
-
Wann werden Kapitalerträge versteuert?
Kapitalerträge werden in der Regel in dem Jahr versteuert, in dem sie angefallen sind. Dies bedeutet, dass die Steuer auf Kapitalerträge in der Einkommensteuererklärung für das entsprechende Steuerjahr angegeben und gezahlt werden muss. Kapitalerträge können aus verschiedenen Quellen stammen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen aus Aktienverkäufen. Die Höhe der Steuer hängt von der Art der Kapitalerträge und dem persönlichen Steuersatz des Steuerpflichtigen ab. Es ist wichtig, Kapitalerträge korrekt anzugeben und zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **

Wie funktionieren Kapitalerträge mit Freistellungsauftrag?
Ein Freistellungsauftrag ist eine Möglichkeit, Kapitalerträge bis zu einem bestimmten Betrag steuerfrei zu erhalten. Der Freistellungsauftrag wird bei der Bank oder dem Finanzinstitut eingereicht und gilt für Zinserträge, Dividenden und Kursgewinne. Wenn die Summe der Kapitalerträge den Freistellungsbetrag übersteigt, werden die darüber hinausgehenden Erträge mit der Abgeltungssteuer besteuert. Der Freistellungsauftrag kann jährlich neu gestellt und auf verschiedene Konten oder Depots aufgeteilt werden. **
Wann müssen Kapitalerträge versteuert werden?
Kapitalerträge müssen in der Regel versteuert werden, wenn sie über dem jährlichen Freibetrag liegen. Dieser Freibetrag variiert je nach Art der Kapitalerträge und kann sich jährlich ändern. Zu den Kapitalerträgen zählen Zinsen, Dividenden, Kursgewinne aus Wertpapierverkäufen und Mieteinnahmen. Die Steuerpflicht entsteht in dem Jahr, in dem die Erträge zugeflossen sind, unabhängig davon, ob sie bereits ausgegeben wurden. Es ist wichtig, die Kapitalerträge in der Steuererklärung anzugeben und entsprechend zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Kapitalerträge:
-
Die Abgeltungsteuer auf Kapitalerträge nach Einführung des automatischen Informationsaustausches, Taschenbuch von Thomas Thyssen, Kassel UniversityDie Abgeltungsteuer Auf Kapitalerträge Nach Einführung Des Automatischen Informationsaustausches, Taschenbuch Von Thomas Thyssen, Kassel University Press, 978-3-7376-1202-9, Seitenanzahl: 31839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hörmann T90-1 H16 RC3 einflügelige Feuerschutztür/Sicherheitstür, versch. Größen wählbarHörmann T90-1 H16 RC3 einflügelige Feuerschutztür/Sicherheitstürinkl. Gleitschienen-Obentürschließer HDC 35Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechtsTürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,5 mm 3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz oder Dickfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert) mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager ObentürschließerIst bei Zargen für Ständerwerk vorgeschrieben. Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Verglasung Türabschlüsse unten- Alu-Abschlussprofil, ca. 5 mm hoch, 40 dB (3-seitig gefälzt)- absenkbarer Bodendichtung, barrierefrei, 38 dB (3-seitig gefälzt)- Anschlagschiene mit Dichtung, ca. 20 mm hohe Schwelle, 43 dB (nicht für Rauchschutztüren) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3432,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wieneke, Bert: Brandschutz und Evakuierung in Wohn- und PflegeeinrichtungenBrandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen , Menschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert Ihnen die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmaßnahmen. Er hilft Ihnen so dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können Sie spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermeiden. Das Buch liefert Ihnen Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt Sie damit nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschließenden Schulung von Betreibern und Personal. Aus dem Inhalt: ¿ Bauen für eine alternde und inklusive Gesellschaft ¿ Rechtliche Rahmenbedingungen und Abgrenzung ¿ Bauliche Konzeption ¿ Anlagen- und Sicherheitstechnik ¿ Einrichtungen für die Feuerwehr ¿ Organisatorischer Brandschutz und Betreiberverantwortung: Räumungs- und Evakuierungskonzepte ¿ Brandschutzmaßnahmen im Detail ¿ Praxisbeispiele ¿ Anhang inkl. Arbeitshilfen und Checklisten , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20221209, Produktform: Leinen, Autoren: Wieneke, Bert, Seitenzahl/Blattzahl: 185, Abbildungen: 186 farbige Abbildungen und 7 Karten/Tabellen, Keyword: Architektur; Barrierefrei; Barrierefreies Bauen; Barrierefreiheit; Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Evakuierung; Planung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Recht, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Planungsrecht, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 17, Gewicht: 889, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2827714, Ist ein Teil von EAN: 9783481043872 9783481043872, eBook EAN: 9783481043865, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Kursgewinne Kapitalerträge?
Sind Kursgewinne Kapitalerträge? Diese Frage hängt von der Definition von Kapitalerträgen ab. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt, beispielsweise einer Aktie oder eines Investmentfonds. In einigen Ländern gelten Kursgewinne als Kapitalerträge und unterliegen daher der Kapitalertragssteuer. In anderen Ländern werden Kursgewinne möglicherweise anders behandelt, je nachdem, ob sie als kurzfristige oder langfristige Kapitalgewinne betrachtet werden. Letztendlich hängt die Einordnung von Kursgewinnen als Kapitalerträge von den steuerlichen Gesetzen des jeweiligen Landes ab. **
-
Sind mieten Kapitalerträge?
Sind Mieten Kapitalerträge? Diese Frage hängt davon ab, wie man Kapitalerträge definiert. Mieten können als regelmäßige Einnahmen aus Vermietung von Immobilien betrachtet werden, was sie zu einer Form von passivem Einkommen macht. Kapitalerträge beziehen sich jedoch oft auf Gewinne aus Investitionen wie Aktien oder Anleihen. Mieten sind eher mit Einkommen aus Immobilienvermietung verbunden, während Kapitalerträge breiter gefasst sind und verschiedene Formen von Investitionen umfassen. Letztendlich kann man argumentieren, dass Mieten eine Art von Kapitalerträgen sind, aber sie sind spezifischer auf Einnahmen aus Immobilienvermietung bezogen. **
-
Sind Dividenden Kapitalerträge?
Sind Dividenden Kapitalerträge? Diese Frage ist nicht ganz einfach zu beantworten, da Dividenden tatsächlich eine Form von Kapitalerträgen sind. Sie werden von Unternehmen an ihre Aktionäre ausgeschüttet und stellen somit einen Ertrag aus Kapitalanlagen dar. Allerdings gibt es auch andere Formen von Kapitalerträgen, wie Zinsen aus Anleihen oder Kursgewinne aus dem Verkauf von Aktien. Letztendlich kann man also sagen, dass Dividenden eine spezifische Art von Kapitalerträgen sind, die durch die Beteiligung an einem Unternehmen erzielt werden. **
-
Sind Kapitalerträge Krankenversicherungspflichtig?
Sind Kapitalerträge Krankenversicherungspflichtig? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen sind grundsätzlich nicht direkt krankenversicherungspflichtig, da sie nicht als Einkommen aus nichtselbstständiger Arbeit gelten. Allerdings können Kapitalerträge zur Berechnung des Krankenversicherungsbeitrags herangezogen werden, wenn sie zusammen mit anderen Einkünften die Beitragsbemessungsgrenze überschreiten. In diesem Fall müssen auch Kapitalerträge in die Beitragsberechnung einbezogen werden. Es ist daher ratsam, sich bei der Krankenkasse oder einem Steuerberater über die genauen Regelungen und Auswirkungen von Kapitalerträgen auf die Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für Kapitalerträge
-
Hörmann T90-1 H16 RC4 einflügelige Feuerschutztür/Sicherheitstür, versch. Größen wählbarHörmann T90-1 H16 RC4 einflügelige Feuerschutztür/Sicherheitstürinkl. Gleitschienen-Obentürschließer HDC 35Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechtsTürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,5 mm3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz oder Dickfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert) mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager ObentürschließerIst bei Zargen für Ständerwerk vorgeschrieben. Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Verglasung Türabschlüsse unten- Alu-Abschlussprofil, ca. 5 mm hoch, 40 dB (3-seitig gefälzt)- absenkbarer Bodendichtung, barrierefrei, 38 dB (3-seitig gefälzt)- Anschlagschiene mit Dichtung, ca. 20 mm hohe Schwelle, 43 dB (nicht für Rauchschutztüren) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4516,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann T90-1 H16 RC2 einflügelige Feuerschutztür/Sicherheitstür, versch. Größen wählbarHörmann T90-1 H16 RC2 einflügelige Feuerschutztür/Sicherheitstürinkl. ObentürschließerEinbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechtsTürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,0 mm 3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz oder Dickfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert) mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager ObentürschließerIst bei Zargen für Ständerwerk vorgeschrieben. Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Verglasung Türabschlüsse unten- Alu-Abschlussprofil, ca. 5 mm hoch, 40 dB (3-seitig gefälzt)- absenkbarer Bodendichtung, barrierefrei, 38 dB (3-seitig gefälzt)- Anschlagschiene mit Dichtung, ca. 20 mm hohe Schwelle, 43 dB (nicht für Rauchschutztüren) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1882,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kapitalerträge und Vermögenskonzentration, Gebundene Ausgabe von Jürgen Kremer, Springer Fachmedien Wiesbaden GmbH, 978-3-658-45138-7Kapitalerträge Und Vermögenskonzentration, Gebundene Ausgabe Von Jürgen Kremer, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-45138-7, Seitenanzahl: 15659,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang (9225-14075-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"n• Für Innen- und Außenbereichen• In verschiedenen Größen und Materialien verfügbarn• Maße 20 x 20 cmn• Material Aluminiumn• Techn. Eigenschaften geprägtn• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang (9225-14075-020)11,79 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Wo sind Kapitalerträge steuerfrei?
Kapitalerträge sind in Deutschland steuerfrei, wenn sie unter dem jährlichen Freibetrag von 801 Euro (für Singles) bzw. 1.602 Euro (für Verheiratete) liegen. Zudem sind Kapitalerträge steuerfrei, wenn sie aus bestimmten steuerbegünstigten Anlagen wie zum Beispiel dem Investment in Aktien oder Investmentfonds stammen. In einigen Ländern wie beispielsweise der Schweiz oder Luxemburg können Kapitalerträge ebenfalls steuerfrei sein, je nach den dort geltenden Steuergesetzen. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land zu informieren, in dem die Kapitalerträge erzielt werden, um Steuern korrekt zu deklarieren. **
-
Wann werden Kapitalerträge versteuert?
Kapitalerträge werden in der Regel in dem Jahr versteuert, in dem sie angefallen sind. Dies bedeutet, dass die Steuer auf Kapitalerträge in der Einkommensteuererklärung für das entsprechende Steuerjahr angegeben und gezahlt werden muss. Kapitalerträge können aus verschiedenen Quellen stammen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen aus Aktienverkäufen. Die Höhe der Steuer hängt von der Art der Kapitalerträge und dem persönlichen Steuersatz des Steuerpflichtigen ab. Es ist wichtig, Kapitalerträge korrekt anzugeben und zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **
-
Wie funktionieren Kapitalerträge mit Freistellungsauftrag?
Ein Freistellungsauftrag ist eine Möglichkeit, Kapitalerträge bis zu einem bestimmten Betrag steuerfrei zu erhalten. Der Freistellungsauftrag wird bei der Bank oder dem Finanzinstitut eingereicht und gilt für Zinserträge, Dividenden und Kursgewinne. Wenn die Summe der Kapitalerträge den Freistellungsbetrag übersteigt, werden die darüber hinausgehenden Erträge mit der Abgeltungssteuer besteuert. Der Freistellungsauftrag kann jährlich neu gestellt und auf verschiedene Konten oder Depots aufgeteilt werden. **
-
Wann müssen Kapitalerträge versteuert werden?
Kapitalerträge müssen in der Regel versteuert werden, wenn sie über dem jährlichen Freibetrag liegen. Dieser Freibetrag variiert je nach Art der Kapitalerträge und kann sich jährlich ändern. Zu den Kapitalerträgen zählen Zinsen, Dividenden, Kursgewinne aus Wertpapierverkäufen und Mieteinnahmen. Die Steuerpflicht entsteht in dem Jahr, in dem die Erträge zugeflossen sind, unabhängig davon, ob sie bereits ausgegeben wurden. Es ist wichtig, die Kapitalerträge in der Steuererklärung anzugeben und entsprechend zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.